
Dokumentation för Klimatrapportering
Klimatrapportering hjälper små och medelstora företag att uppfylla sina hållbarhetskrav genom att automatisera växthusgasredovisningen med data som redan finns i deras olika IT-system
Vad är växthusgasredovisning?
Växthusgasredovisning (GHG-redovisning) är processen att mäta, följa upp och rapportera mängden växthusgaser som ett företag släpper ut. Den gör det möjligt för företag att identifiera sina utsläppskällor, sätta minskningsmål, följa miljölagstiftningen och visa sitt engagemang för hållbarhet. När länder och företag försöker skärpa sin klimatpolitik och minska sin miljöpåverkan ger standardiserad växthusgasredovisning värdefulla data som stöttar välgrundade beslut och trovärdiga klimatåtgärder.
Flera standarder ger företag vägledning om hur växthusgasutsläpp ska redovisas och rapporteras (se vår supportartikel för en översikt). Den mest använda standarden är GHG Protocol Corporate Accounting and Reporting Standard. Läs vår guide om standarden och hur den används.
Mer än 40 länder har i dag lagkrav på rapportering av växthusgasutsläpp. Stora företag i Europeiska unionen (EU), liksom företag utanför EU med betydande verksamhet i EU, måste redovisa sina utsläpp enligt direktivet om företagens hållbarhetsrapportering (CSRD). Direktivet infördes i den norska regnskapsloven 2024. För mindre företag rekommenderas rapportering enligt den enklare frivilliga standarden för SMF (VSME).
Växthusgasredovisning i Klimatrapportering
Klimatrapportering följer de principer och riktlinjer som fastställts i GHG-protokollet. Plattformen gör det möjligt för företag att beräkna sina växthusgasutsläpp, analysera synkroniserade utsläppsdata i en interaktiv instrumentpanel och ta fram växthusgasrapporter enligt ESG-ramverk som kan delas med olika intressenter.
Metoder för att beräkna växthusgasutsläpp
Det finns två huvudsakliga metoder för att beräkna växthusgasutsläpp: den utgiftsbaserade metoden och den aktivitetsbaserade metoden. Den största skillnaden mellan metoderna är vilken typ av indata och utsläppsfaktorer de använder.
Typer av indata
- Primärdata:
- omfattar data som mäts av det rapporterande företaget eller tillhandahålls av leverantörer och som direkt rör specifika aktiviteter i det rapporterande företagets värdekedja.
- Primära aktivitetsdata kan hämtas från mätaravläsningar, inköpsunderlag, energifakturor, tekniska modeller, direkt övervakning eller massbalans.
- Sekundärdata:
- omfattar branschgenomsnittliga data (t.ex. från publicerade databaser och officiell statistik), finansiella data, ersättningsdata och andra generiska data
Typer av utsläppsfaktorer
En utsläppsfaktor anger hur mycket växthusgaser som släpps ut per enhet av en viss aktivitet. Exempel på sådana aktiviteter är att köra ett fordon, att förbränna bränsle i en panna eller pengar som läggs på varor och tjänster.
- Primära utsläppsfaktorer:
- Dessa faktorer härleds från direkta mätningar eller primära datakällor som är specifika för företagets egen verksamhet, leverantörer eller produkter. De ger exakt, aktivitetsspecifik information som återspeglar de faktiska utsläppen från särskilda processer eller aktörer i leverantörskedjan.
- Exempel är produktdata från leverantörer, miljövarudeklarationer (EPD) eller platsspecifika data om energianvändning eller utsläpp.
-
Sekundära utsläppsfaktorer:
-
- Dessa faktorer härleds från generella branschgenomsnitt, vetenskaplig litteratur, databaser eller ersättningsdata. De är inte specifika för ett enskilt företags aktiviteter, utan är bredare uppskattningar baserade på sektors- eller regionala genomsnitt.
- Kan vara av två typer: aktivitetsbaserade (kg CO₂e per liter förbrukat bränsle) och utgiftsbaserade (kg CO₂e per spenderad krona). Mer information om aktivitetsbaserade sekundära utsläppsfaktorer finns i vår API-dokumentation.
- Användbara när primärdata saknas eller är opraktiska att samla in, och ger ett skalbart och kostnadseffektivt sätt att uppskatta utsläpp, men med lägre noggrannhet.
- Exempel är nationella och branschgenomsnittliga utsläppsfaktorer, livscykelanalyser och utsläppsfaktorer från miljöutökade input-output-modeller (EEIO).
Beräkningsmetoder
- Utgiftsbaserad metod:
- Utsläppen beräknas med finansiella data (t.ex. hur mycket pengar som läggs på varor eller tjänster) multiplicerat med utgiftsbaserade utsläppsfaktorer (kg CO₂e per spenderad krona).
- Metoden är enkel, eftersom den kräver minimalt med indata från användaren, men ändå heltäckande, eftersom den fångar upp utsläpp från alla finansiella transaktioner som är registrerade i bokföringen. Den är dock mindre exakt eftersom den bygger på generella antaganden och utsläppsfaktorer.
- Aktivitetsbaserade metoder:
- Utsläppen beräknas med fysiska data (direkt uppmätta eller uppskattade), som liter förbrukat bränsle eller antal inköpta produkter, multiplicerat med utsläppsfaktorer (kg CO₂e per rest kilometer). Rekommenderas av GHG-protokollet. Omfattar:
- Genomsnittsdata: En undergrupp av aktivitetsbaserade beräkningar där primära (uppmätt dieselförbrukning) eller sekundära (som dieselförbrukning uppskattad från bränslekvitton) aktivitetsdata kombineras med aktivitetsbaserade utsläppsfaktorer (som kg CO₂e per liter förbränd diesel).
- Leverantörsspecifik: En undergrupp av aktivitetsbaserade beräkningar där primära aktivitetsdata kombineras med leverantörsspecifika utsläppsfaktorer, till exempel en miljövarudeklaration som tagits fram av en leverantör eller utsläppsfaktorer som hämtats direkt från leverantörer.
- Hybrid: Kombinerar leverantörsspecifika data (där sådana finns) och kompletterar dem med sekundärdata.
- Utsläppen beräknas med fysiska data (direkt uppmätta eller uppskattade), som liter förbrukat bränsle eller antal inköpta produkter, multiplicerat med utsläppsfaktorer (kg CO₂e per rest kilometer). Rekommenderas av GHG-protokollet. Omfattar:
Beräkningsmetod i Klimatrapportering
För att balansera noggrannhet och praktisk genomförbarhet använder Klimatrapportering både den utgiftsbaserade metoden och genomsnittsdatametoden. Processen börjar med att finansiella data hämtas från företagets huvudbok för att ta fram första utsläppsuppskattningar med den utgiftsbaserade metoden. Uppskattningarna förfinas sedan genom att primära, aktivitetsbaserade data läggs till där de finns, och ersätter de utgiftsbaserade uppskattningarna för att öka noggrannheten. Metoden ger bred täckning på övergripande nivå med hjälp av utgiftsdata, samtidigt som precisionen ökar med mer specifika aktivitetsdata när det är möjligt.
Kontoplan och huvudbok
Klimatrapportering använder företagets kontoplan och huvudbok för att beräkna utsläpp.
En kontoplan är den strukturerade listan över alla konton som ett företag använder för att kategorisera sina finansiella transaktioner. Kontona kategoriseras efter typ, bland annat tillgångar, skulder, eget kapital, intäkter och kostnader. Både för redovisningen och hållbarhetsrapporteringen är det viktigt att varje transaktion bokförs på det mest lämpliga kontot. I Norge erbjuder de flesta bokföringssystem mallar för kontoplaner som förvaltas av Regnskap Norge eller Standard Norge. De fungerar som mallar för hur företagets ekonomi ska organiseras, men företagen har en viss frihet att ändra befintliga konton eller lägga till nya.
En huvudbok är den fullständiga förteckningen över alla ett företags finansiella transaktioner. Den innehåller varje debet- och kreditpost på alla konton, tillsammans med löpande saldon, så att du kan se hela den finansiella bilden vid varje tidpunkt.
Alla norska företag måste tilldela varje konto i kontoplanen ett standardiserat SAF-T-konto-ID för att kunna ta fram skatterapporter på begäran av Skatteetaten (den norska skattemyndigheten). Därför kan alla norska bokföringssystem ta fram en jämförbar SAF-T-rapportfil, som kan användas som grund för en enkel men heltäckande och jämförbar växthusgasredovisning.
Det görs genom att varje SAF-T-konto mappas mot lämpliga utgiftsbaserade utsläppsfaktorer. Ta till exempel konto 7155, som (i SAF-T v1.3) innehåller resekostnader som hotellövernattningar, biljetter och mat. I det fallet mappas kontot mot utsläppsfaktorer för hotell- och restaurangbranschen och transportsektorn. Redovisningsrutinerna har stor betydelse för utsläppen, så läs gärna vår guide om smarta redovisningsrutiner innan du börjar rapportera.
I Sverige använder de flesta företag BAS-kontoplanen, och nästan alla svenska bokföringsprogram kan exportera huvudboken som en SIE-fil. Klimatrapportering läser månadssumman per BAS-konto från filen.
Varje BAS-konto (BAS 2026) som orsakar utsläpp är kopplat till ett standardkonto med samma typ av kostnad, vilket avgör kontots scope, kategori och utgiftsbaserade utsläppsfaktorer. Ta till exempel konto 5810 (Biljetter), som innehåller biljetter för affärsresor. I det fallet kopplas kontot till utsläppsfaktorer för flyg, tåg, väg- och sjötransport samt hotellvistelser. Konton utan utsläpp, som löner, avskrivningar och skatter, ingår inte.
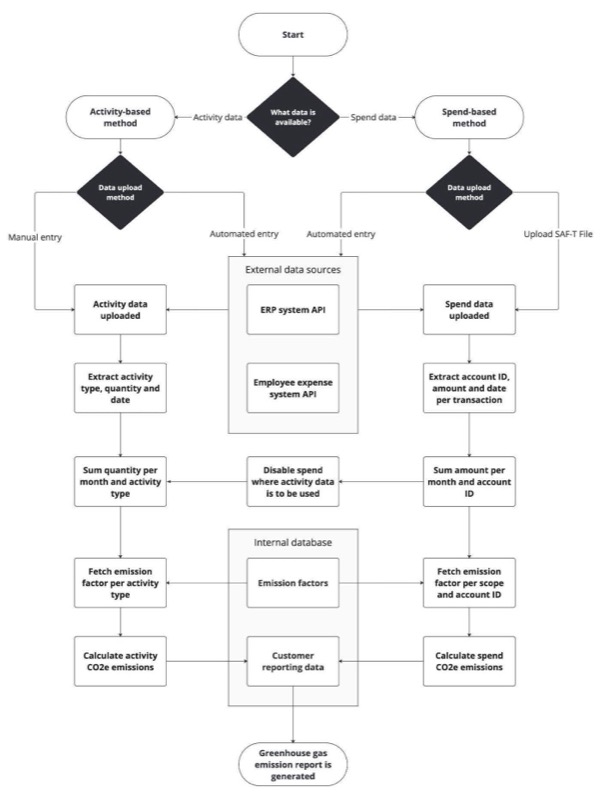
Logiken för hur utsläpp beräknas i Klimatrapportering:
- Kundens finansiella data görs tillgängliga för Klimatrapportering. Det kan göras på ett av två sätt:
- Klimatrapportering hämtar data direkt från ett affärssystem som stöds (för närvarande Business NXT och Visma Net i Norge och Sverige, Tripletex i Norge och Control Edge i Sverige)
- Kunden laddar upp sin finansiella rapport till Klimatrapportering som en SAF-T-fil (Norge) eller en SIE-fil (Sverige).
- Information som är relevant för att beräkna växthusgasutsläpp hämtas ut. Det innebär transaktioner från kostnadskonton, med följande fält för varje transaktion:
- Konto-ID (som det definieras i affärssystemet)
- Standardkonto: SAF-T-konto-ID och version (Norge) eller BAS-konto (Sverige)
- Belopp (i en angiven valuta)
- Datum för inköpet
- Nettobeloppet per månad och standardkonto beräknas genom att alla transaktioner summeras
- De sammanställda transaktionerna multipliceras med relevant utsläppsfaktor för att beräkna växthusgasutsläppen.
- Därefter kan de utgiftsbaserade utsläppsuppskattningarna förfinas genom att kompletteras med aktivitetsdata. Det kan göras på ett av tre sätt:
- Klimatrapportering hämtar kostnadsdata från ett system som stöds och räknar om dem till förbrukningsdata (endast för bränsle- och energiförbrukning).
- Användaren matar in förbrukningsdata manuellt (finns för närvarande för bränsle och energi).
- Klimatrapportering hämtar detaljerade resedata från ett system som stöds (rest sträcka i kilometer med ett specifikt transportsätt).
- Information som är relevant för att beräkna växthusgasutsläpp hämtas ut.
- Aktivitetsmängderna summeras och multipliceras med relevant utsläppsfaktor för den aktivitetstypen.
- Utsläpp som beräknats med aktivitetsbaserade data ersätter de utgiftsbaserade uppskattningarna där det är tillämpligt.
- Uppdaterade data finns nu tillgängliga för att få en överblick och exportera rapporter
Rapportformat
Klimatrapportering tar fram en rapport i kalkylbladsformat (XLSX) där data presenteras i ett strukturerat, läsbart och granskningsvänligt format. Rapporten innehåller följande flikar:
- Info: Detaljerad information om rapporten, bland annat rapporteringsperiod och tidsstämpel, beräkningsmetoder, rapporttyp och underlagsdokumentation. Företagsinformationen (organisationsnummer, bolagsform, NACE-kod och adress till huvudkontoret) hämtas från Företagsuppgifter i inställningarna.
- Utsläpp per konto: Uppdelning av bruttoutsläppen av växthusgaser (i ton CO2e) per månad och SAF-T-konto.
- Utsläpp per scope: Uppdelning av bruttoutsläppen av växthusgaser i Scope 1, 2 och 3 (i ton CO2e) per månad, med en definition av varje scope.
- Affärsresor: Detaljerad uppdelning av växthusgasutsläppen från affärsresor (Scope 3.6) per kategori, inklusive flyg-, tåg-, vatten- och vägresor samt hotellvistelser.
- Energiförbrukning per källa: Detaljerad uppdelning av energiförbrukningen per bränsle och energikälla
- Energiförbrukning: Sammanställd uppdelning av energiförbrukningen enligt upplysningskravet om energi (E1-5) i ESRS.
- Bilaga: Ytterligare information som är användbar vid granskning, bland annat indata till beräkningarna, metoder som använts och datakällor.
Rapporten bygger på GHG Protocol Corporate Accounting and Reporting Standard och är utformad för att stödja rapporteringskraven i CSRD och EU:s frivilliga standard (VS, tidigare VSME). Rapporterna är strukturerade för att vara lätta att läsa, vilket gör dem lämpliga för intern analys, revision och extern hållbarhetsrapportering. Referenser och dokumentation ingår i rapporten för att öka transparensen och förenkla granskning och bestyrkande.
Du kan också ta fram en fullständig hållbarhetsrapport enligt VS under Hållbarhetsrapport i menyn och exportera den till Excel. Energi och växthusgasutsläpp (B3) i den rapporten kommer från samma klimatrapport. Läs mer i Hållbarhetsrapport enligt EU:s frivilliga standard (VS).
Vilka scopes ingår och vilka ingår inte?
Scope 1
| Scope 1-kategori | Beskrivning | Status |
| Mobil förbränning | Utsläpp från användning av bränsle i mobila tillgångar som ägs av företaget (bilar, bussar, flygplan osv.) | Ingår (genomsnittsdatametoden) |
| Stationär förbränning | Utsläpp från användning av bränsle i stationära tillgångar som ägs av företaget (pannor, motorer, förbränningsugnar, processugnar osv.) | Ingår (genomsnittsdatametoden) |
| Diffusa utsläpp | Direkta växthusgasutsläpp som inte fångas upp av ett uppsamlingssystem och som ofta beror på läckor i utrustning, avdunstning och vinddriven spridning | Kommer snart |
Hur beräknas Scope 1-utsläpp i Klimatrapportering?
Direkt uppmätt eller uppskattad bränsleförbrukning multipliceras med aktivitetsbaserade utsläppsfaktorer (t.ex. kg CO₂e per liter förbrukat bränsle).
Om ingen manuell inmatning finns (bränsleförbrukningen uppskattas utifrån bränslekostnader)
- I det här fallet uppskattas bränsleförbrukningen utifrån bränslekostnaderna. Bränsleanvändningen uppskattas genom att kostnaderna för olika bränslen delas med genomsnittspriset för respektive bränsle. Kostnaderna för bränsle följs upp via specifika konton: för SAF-T v1.3 är det kontonumren 6200 (Kraft och bränsle för tillverkning) och 7000 (Bränsle, transportmedel). För BAS är det bränslekontona 4820, 5320–5360, 5390 och 5611–5691 (Drivmedel).
- En mappning har tagits fram mellan SAF-T-konton och olika bränsletyper, som avgör hur stor andel av de totala kostnaderna som fördelas på varje bränsle (baserat på SSB:s statistik över energiförbrukningen i Norge). BAS är mer detaljerad, så varje bränslekonto i BAS är kopplat till en bränsletyp, till exempel 5611 (Drivmedel för personbilar) till diesel och 5330 (Eldningsolja) till eldningsolja.
- När kostnaderna har fördelats på respektive bränsle delas de med motsvarande bränslepris för att uppskatta bränsleförbrukningen. Bränslepriserna uppdateras årligen.
- Förbrukningen av varje bränsle multipliceras sedan med motsvarande aktivitetsbaserade utsläppsfaktor för att beräkna CO₂e-utsläppen.
- Slutligen summeras utsläppen för alla bränsletyper och sammanställs enligt de kategorier som definieras i de europeiska standarderna för hållbarhetsrapportering (ESRS).
Om manuell inmatning finns (direkt uppmätt bränsleförbrukning)
- I det här fallet matar användarna manuellt in direkt uppmätt bränsleförbrukning i lämpliga enheter (kWh, liter, kubikmeter eller kilogram). Användarna måste gå igenom alla bränsletyper som är kopplade till SAF-T-kontona ovan och ersätta de utgiftsbaserade uppskattningarna med uppmätta data, för att undvika dubbelräkning.
- Förbrukningen av varje bränsle räknas först om till kWh och multipliceras sedan med motsvarande aktivitetsbaserade utsläppsfaktor (i CO2e per kWh) för att beräkna CO₂e-utsläppen.
- Slutligen summeras utsläppen för alla bränsletyper och sammanställs enligt de kategorier som definieras i ESRS.
För en fördjupning om Scope 1-utsläpp, se vår supportartikel.
Scope 2
| Scope 2-kategori | Beskrivning | Status |
| Platsbaserad metod | Utsläpp från inköp av el, värme, kyla och ånga baserat på den genomsnittliga utsläppsintensiteten i det elnät där energiförbrukningen sker | Ingår (genomsnittsdatametoden) |
| Marknadsbaserad metod | Utsläpp från inköp av el, värme, kyla och ånga baserat på vilken typ av avtal ett företag har ingått för att köpa energi. Det omfattar inköp av gröna energicertifikat eller avtal med specifika energileverantörer | Ingår (genomsnittsdatametoden) |
Hur beräknas Scope 2-utsläpp i Klimatrapportering?
Klimatrapportering kan beräkna Scope 2-utsläpp med både den platsbaserade och den marknadsbaserade metoden. Direkt uppmätt eller uppskattad energiförbrukning multipliceras med aktivitetsbaserade utsläppsfaktorer (t.ex. kg CO₂e per förbrukad kWh el). Faktorerna och källorna som har använts för varje år finns på fliken Bilaga i rapporten.
Om ingen manuell inmatning finns (energiförbrukningen uppskattas utifrån energikostnader)
Platsbaserad metod
- I det här fallet uppskattas energiförbrukningen utifrån energikostnaderna, genom att kostnaderna för energi delas med genomsnittspriset för energi (uppdateras årligen).
- Energirelaterade kostnader identifieras i bokföringen. För SAF-T v1.3 är de relevanta kontona 6200 (Kraft och bränsle för tillverkning) och 6340 (Belysning och uppvärmning). För BAS är det 4810, 5020, 5120, 5300 och 5310 (el), samt 5030, 5130, 5131, 5139 och 5370 (värme, fjärrvärme och kyla). Dessa konton mappas mot specifika energityper för att avgöra hur de totala kostnaderna fördelas på olika former av inköpt energi.
- Kostnaderna som fördelats på varje energityp delas sedan med motsvarande energipris för att uppskatta energiförbrukningen.
- Förbrukningen multipliceras sedan med motsvarande platsbaserade utsläppsfaktorer för att beräkna CO₂e-utsläppen. För el är detta den nationella platsbaserade utsläppsfaktorn (se Utsläppsfaktorer för el per land nedan), som används för all förbrukning med och utan ursprungsgarantier.
- Slutligen summeras utsläppen för alla energityper och sammanställs enligt de kategorier som definieras i ESRS.
Marknadsbaserad metod
- Steg 1 till 3 är desamma som för den platsbaserade metoden.
- I den marknadsbaserade metoden får el (eller annan energi) som omfattas av ursprungsgarantier den utsläppsfaktor som anges i avtalsinstrumentet, vanligtvis 0 g CO₂e/kWh, eftersom garanterad energi är förnybar. Energi som inte omfattas av garantier får den nationella residualmixens utsläppsfaktor (se Utsläppsfaktorer för el per land nedan).
- De totala marknadsbaserade utsläppen fås genom att utsläppen från den garanterade och den icke garanterade delen summeras.
Obs: När finansiella data används går det inte att avgöra om energiinköpen omfattar garantier. Verktyget utgår därför från att all energi saknar garantier och tillämpar residualmixens utsläppsfaktor. Detta kan ändras genom att energiförbrukningen matas in manuellt i verktyget.
- Slutligen summeras utsläppen för alla energityper och sammanställs enligt de kategorier som definieras i ESRS.
Om manuell inmatning finns (direkt uppmätt energiförbrukning)
Platsbaserad metod
- Användarna matar manuellt in energiförbrukningen i enheter som kWh, inklusive energi som köpts med garantier.
- Förbrukningen av varje energityp multipliceras med motsvarande platsbaserade utsläppsfaktor för att beräkna CO₂e-utsläppen. För el är detta den nationella platsbaserade utsläppsfaktorn, som ovan.
- Slutligen summeras utsläppen för alla energityper och sammanställs enligt de kategorier som definieras i ESRS.
Marknadsbaserad metod
- Steg 1 är detsamma som för den platsbaserade metoden.
- Energi som omfattas av ursprungsgarantier får den utsläppsfaktor som anges i avtalsinstrumentet, oftast 0 g CO₂e/kWh. Energi som inte omfattas av garantier multipliceras med den nationella residualmixens utsläppsfaktor, som ovan.
- Slutligen summeras utsläppen för alla energityper och sammanställs enligt de kategorier som definieras i ESRS.
Utsläppsfaktorer för el per land
- Platsbaserad: NVE:s fysiska varudeklaration för el, som omfattar den el som används i Norge, inklusive import och export.
- Marknadsbaserad: residualmixen från NVE.
- Platsbaserad: EEA:s utsläppsintensitet för elproduktionen i Sverige. Sverige har ingen nationell varudeklaration som Norges. EEA:s siffra omfattar el som produceras i Sverige, utan import och export, vilket också ryms inom GHG-protokollets platsbaserade metod. EEA publicerar den ett till två år i efterhand, så det senast publicerade året används tills året har publicerats.
- Marknadsbaserad: residualmixen från Energimarknadsinspektionen (Ei).
För detaljerad information om Scope 2-utsläpp och fördelningsmetoder, se vår supportartikel.
Scope 3
Scope 3 delas in i 15 kategorier av GHG-protokollet för att hjälpa företag att på ett heltäckande sätt bedöma och hantera sina indirekta växthusgasutsläpp. De första åtta kategorierna ligger uppströms från företaget (kopplade till köpta varor och tjänster) och de sista sju nedströms (kopplade till sålda varor och tjänster). För en fördjupning om de 15 kategorierna, se vår artikel om Scope 3 här.
| Scope 3-kategori | Beskrivning | Minsta systemgräns | Status | |
| 1. | Köpta varor och tjänster | Utsläpp från produktionen av varor och tjänster som företaget köper in (råvaror, komponenter osv.) | Alla utsläpp uppströms (vagga till grind) från köpta varor och tjänster | Ingår (utgiftsbaserad) |
| 2. | Kapitaltillgångar | Utsläpp från produktionen av utrustning, maskiner, byggnader osv. som företaget köper in | Alla utsläpp uppströms (vagga till grind) från inköpta kapitaltillgångar | Kommer snart |
| 3. | Bränsle- och energirelaterade aktiviteter | Utsläpp kopplade till utvinning, produktion och transport av bränsle och el som köps in och förbrukas av det rapporterande företaget | För utsläpp uppströms från inköpt energi: Alla utsläpp uppströms (vagga till grind) från inköpta bränslen (från utvinning av råvaror fram till, men inte inklusive, förbränningen) För överförings- och distributionsförluster: Alla utsläpp uppströms (vagga till grind) från energi som förbrukas i ett överförings- och distributionssystem, inklusive utsläpp från förbränning | Ingår (genomsnittsdatametoden) |
| 4. | Uppströms transport och distribution | Utsläpp från transport och distribution av produkter som företaget köper in, inklusive lagerhållning | Transportleverantörernas Scope 1- och 2-utsläpp vid användning av fordon och anläggningar Valfritt: Livscykelutsläpp från tillverkning av fordon, anläggningar eller infrastruktur | Ingår (utgiftsbaserad) |
| 5. | Avfall från verksamheten | Utsläpp från omhändertagande och behandling av avfall från företagets verksamhet | Avfallsföretagens Scope 1- och 2-utsläpp vid omhändertagande eller behandling Valfritt: Utsläpp från transport av avfall | Kommer snart |
| 6. | Affärsresor | Utsläpp från anställdas tjänsteresor, som flyg, hyrbil och tåg | Transportörernas Scope 1- och 2-utsläpp vid användning av fordon (t.ex. från energianvändning) Valfritt: Livscykelutsläpp från tillverkning av fordon eller infrastruktur | Ingår (utgiftsbaserad metod och genomsnittsdatametoden) |
| 7. | Pendling för anställda | Utsläpp från anställdas resor mellan hemmet och arbetsplatsen | Anställdas och transportleverantörernas Scope 1- och 2-utsläpp vid användning av fordon Valfritt: Utsläpp från anställdas distansarbete | Ingår inte för närvarande |
| 8. | Uppströms leasade tillgångar | Utsläpp från driften av tillgångar som företaget leasar (om de inte redan ingår i Scope 1 eller 2) | Leasegivarnas Scope 1- och 2-utsläpp när det rapporterande företaget driver de leasade tillgångarna (t.ex. från energianvändning) Valfritt: Livscykelutsläpp från tillverkning eller uppförande av leasade tillgångar | Ingår (utgiftsbaserad) |
| 9. | Nedströms transport och distribution | Utsläpp från transport och distribution av produkter som företaget säljer till slutkunder (efter försäljningstillfället). | Scope 1- och 2-utsläppen från transportleverantörer, distributörer och återförsäljare vid användning av fordon och anläggningar (t.ex. från energianvändning) Valfritt: Livscykelutsläpp från tillverkning av fordon och anläggningar | Ingår inte för närvarande |
| 10. | Bearbetning av sålda produkter | Utsläpp från vidareförädling av mellanprodukter som företaget säljer (om produkten kräver vidare bearbetning hos kunden). | Scope 1- och 2-utsläppen från företag nedströms vid bearbetningen (t.ex. från energianvändning) | Ingår inte för närvarande |
| 11. | Användning av sålda produkter | Utsläpp från användningen av produkter som företaget säljer (för produkter som kräver energi, som apparater eller fordon) | Direkta utsläpp under användningsfasen för sålda produkter under deras förväntade livslängd (dvs. slutanvändarnas Scope 1- och 2-utsläpp från användning av produkter som direkt förbrukar energi (bränsle eller el) under användningen. Valfritt: Indirekta utsläpp under användningsfasen för sålda produkter under deras förväntade livslängd (dvs. utsläpp från användning av produkter som indirekt förbrukar energi under användningen) | Ingår inte för närvarande |
| 12. | Slutbehandling av sålda produkter | Utsläpp från omhändertagande och behandling av produkter som företaget säljer när de har nått slutet av sin livscykel (återvinning, deponi osv.) | Avfallsföretagens Scope 1- och 2-utsläpp vid omhändertagande eller behandling av sålda produkter | Ingår inte för närvarande |
| 13. | Nedströms leasade tillgångar | Utsläpp från driften av tillgångar som ägs av det rapporterande företaget och hyrs ut till andra organisationer | Leasetagarnas Scope 1- och 2-utsläpp vid driften av leasade tillgångar (t.ex. från energianvändning). Valfritt: Livscykelutsläpp från tillverkning eller uppförande av leasade tillgångar | Kommer snart |
| 14. | Franchise | Utsläpp från driften av franchiser som inte ingår i Scope 1 eller 2 | Franchisetagarnas Scope 1- och 2-utsläpp vid driften av franchiser (t.ex. från energianvändning) Valfritt: Livscykelutsläpp från tillverkning eller uppförande av franchiser | Ingår inte för närvarande |
| 15. | Investeringar | Utsläpp från investeringar som företaget gör (som aktier, skuldinvesteringar och projektfinansiering) | Ingår inte för närvarande |
För svenska företag beräknas inte kategori 2 (kapitaltillgångar), eftersom BAS-konton inte är kopplade till kapitaltillgångar.